Sparkasse und Online Casino: Sperre, Auszahlung, Kündigung
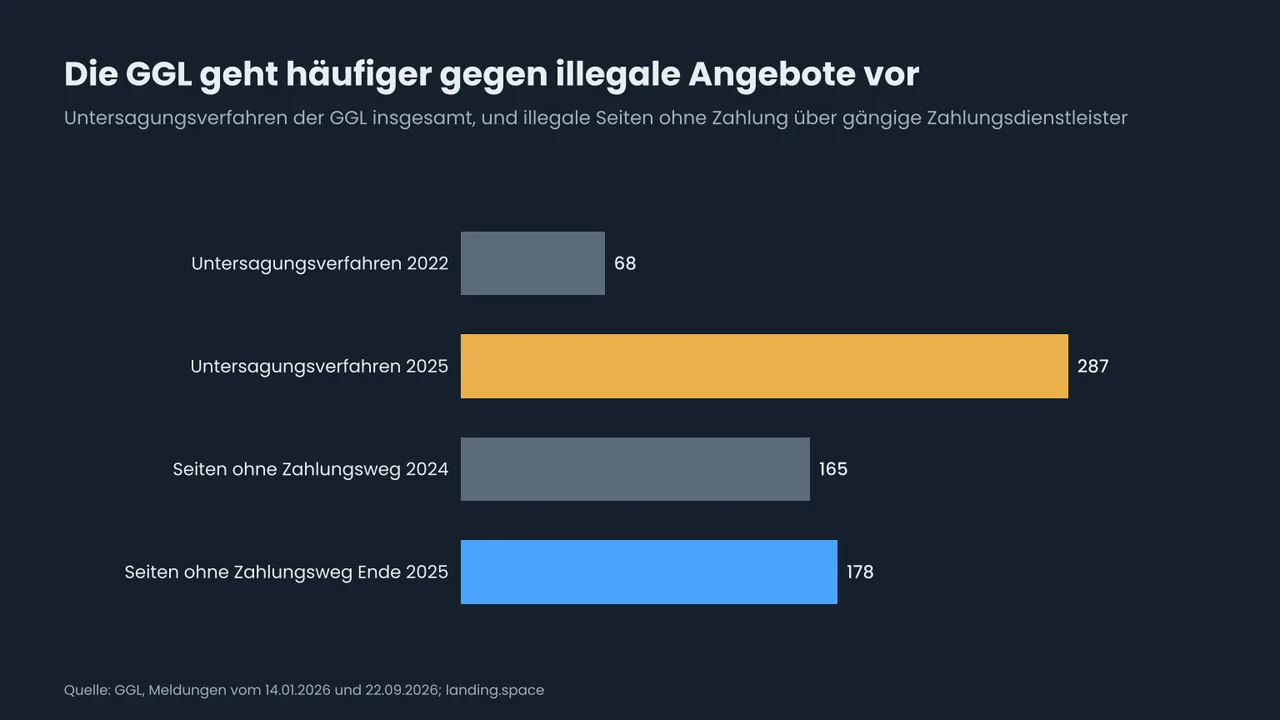
Die Kartenbedingungen der Sparkassen nennen nur drei Gründe, eine Kartenzahlung abzulehnen: fehlende Autorisierung, ein überschrittener Verfügungsrahmen oder eine gesperrte Karte. Glücksspiel kommt darin nicht vor. Dass Zahlungen an Anbieter ohne deutsche Erlaubnis trotzdem scheitern, hat einen anderen Hebel: Die GGL geht gegen die Zahlungsdienstleister vor; Ende 2025 war bei 178 Websites keine Zahlung über gängige Zahlungsdienstleister mehr möglich. Fragt die Sparkasse nach der Herkunft eines Gewinns, steht das Geldwäschegesetz dahinter. Ordentlich kündigen darf sie ein Girokonto nur mit sachgerechtem Grund und mindestens zwei Monaten Frist, fristlos nur aus wichtigem Grund.
Die Sparkasse ist für viele Spielerinnen und Spieler in Deutschland schlicht das Girokonto, über das alles läuft. Entsprechend häufig tauchen drei Fragen auf: Warum wurde meine Zahlung an ein Online Casino abgelehnt? Warum fragt die Sparkasse nach, wenn ein Gewinn eingeht? Und darf sie deswegen das Konto kündigen? Die Antworten stehen in den Bedingungen der Sparkasse selbst, im Glücksspielstaatsvertrag 2021 und im Geldwäschegesetz.
Bei der Sparkasse sind es zwei Dokumente, denen jede Kundin und jeder Kunde zugestimmt hat: die Bedingungen für die Verwendung von SparkassenCards, aktuell in der Fassung Juli 2026, und die Allgemeinen Geschäftsbedingungen der eigenen Sparkasse. Wir zitieren die der Berliner Sparkasse; andere Sparkassen verwenden eigene Fassungen, die in Einzelheiten abweichen können. Eine eigene Glücksspiel-Regel oder eine veröffentlichte Sperrliste von Händlerkategorien gibt es bei keiner Sparkasse, deren Unterlagen wir kennen.
Was die Kartenbedingungen tatsächlich erlauben
Nach Abschnitt A II Nr. 10 der Kartenbedingungen darf die Sparkasse eine Kartenverfügung ablehnen, wenn
- der Karteninhaber die Zahlung nicht autorisiert hat, also etwa die PIN oder die Freigabe in der App fehlt,
- ein vereinbarter Verfügungsrahmen, zum Beispiel ein Tageslimit, oder die finanzielle Nutzungsgrenze des Kontos überschritten ist, oder
- die Debitkarte gesperrt ist.
Sperren darf die Sparkasse die Karte nach Nr. 6 nur, wenn sie den Kartenvertrag aus wichtigem Grund kündigen dürfte, wenn sachliche Gründe der Kartensicherheit es rechtfertigen oder wenn der Verdacht einer nicht autorisierten oder betrügerischen Verwendung besteht. Über die Sperre informiert sie "unter Angabe der hierfür maßgeblichen Gründe", möglichst vorher, spätestens unverzüglich danach. Die Wörter Glücksspiel, Wetten oder Händlerkategorie kommen in den Bedingungen nicht vor.
Glücksspielzahlungen tragen im Kartennetz einen eigenen Händlercode, MCC 7995. Das Amtsgericht München hat dazu 2021 trocken festgestellt: "Der MCC unterscheidet nicht zwischen legalem und illegalem Glückspiel." Die Sparkasse sieht an der Kennzeichnung also nur, dass es um Glücksspiel geht, nicht, ob der Anbieter in Deutschland eine Erlaubnis hat. Lehnt eine Bank einen Zahlungsauftrag ab, muss sie Sie nach § 675o BGB informieren und die Gründe nennen; die Begründung darf nur entfallen, soweit sie gegen andere Rechtsvorschriften verstoßen würde.
Payment Blocking: wenn die GGL den Zahlungsweg kappt
Der eigentliche Hebel gegen Zahlungen an nicht erlaubte Anbieter sitzt im Glücksspielstaatsvertrag. § 4 Abs. 1 verbietet nicht nur unerlaubtes Glücksspiel, sondern auch "die Mitwirkung an Zahlungen im Zusammenhang mit unerlaubtem Glücksspiel". Nach § 9 Abs. 1 Satz 3 Nr. 4 kann die Gemeinsame Glücksspielbehörde der Länder (GGL) den am Zahlungsverkehr Beteiligten, "insbesondere den Kredit- und Finanzdienstleistungsinstituten", nach vorheriger Bekanntgabe untersagen, an Ein- und Auszahlungen für unerlaubtes Glücksspiel mitzuwirken.
In der Praxis beschreibt die GGL das Verfahren so: Sie ermittelt, welche Zahlungsdienstleister an einem illegalen Angebot beteiligt sind, und leitet Verfahren ein. Die meisten lenken freiwillig ein, beim Rest folgt eine Verfügung. Das Oberverwaltungsgericht Sachsen-Anhalt hat dieses Vorgehen 2023 bestätigt. Die Zahlen steigen: 2024 waren 165 illegale Seiten über gängige Zahlungsdienstleister nicht mehr bezahlbar, Ende 2025 waren es 178. Die Zahl aller Untersagungsverfahren der GGL wuchs von 68 im Jahr 2022 auf 287 im Jahr 2025.
Für Sie heißt das: Scheitert eine Zahlung an einen Anbieter ohne deutsche Erlaubnis, muss das nicht an Ihrer Sparkasse liegen: Die Untersagungen der GGL richten sich an die Zahlungsdienstleister, über die ein Anbieter abrechnet. Ob die GGL je eine Verfügung gegen eine Sparkasse erlassen hat, ist öffentlich nicht bekannt; die Behörde spricht allgemein von Zahlungsdienstleistern. Welche Anbieter eine deutsche Erlaubnis haben, zeigt die amtliche Whitelist der GGL, die mindestens einmal im Monat aktualisiert wird. Bei Anbietern ohne deutsche Erlaubnis sind andere Zahlungswege üblich; welche das sind, beschreiben wir in unserem Überblick über Online Casinos ohne Verifizierung.
Gewinn auf dem Konto: warum nach der Herkunft gefragt wird
Geht ein ungewöhnlich hoher Betrag von einem Glücksspielanbieter ein, fragt die Sparkasse manchmal nach Belegen. Das ist keine Schikane, sondern Pflicht: Banken müssen Geschäftsbeziehungen laufend überwachen und dabei, wo nötig, auch die Herkunft von Vermögenswerten einbeziehen. Die wichtigsten Vorschriften des Geldwäschegesetzes im Überblick:
| Vorschrift | Was sie verlangt | Was Sie davon merken |
|---|---|---|
| § 10 Abs. 1 GwG | Laufende Überwachung der Kontoverbindung, bei Bedarf mit Blick auf die Herkunft der Mittel | Rückfragen zu größeren oder ungewohnten Eingängen |
| § 15 Abs. 6 GwG | Ungewöhnliche Transaktionen samt Hintergrund und Zweck untersuchen | Bitte um Belege, zum Beispiel eine Auszahlungsbestätigung |
| § 43 Abs. 1 GwG | Verdachtsmeldung an die FIU, unabhängig vom Betrag | Nichts, die Meldung erfolgt ohne Ihr Wissen |
| § 46 Abs. 1 GwG | Eine gemeldete Transaktion frühestens nach Zustimmung oder nach dem dritten Werktag ausführen | Eine Überweisung hängt einige Tage |
| § 47 Abs. 1 GwG | Verbot, den Kunden über eine Meldung zu informieren | Die Sparkasse nennt Ihnen keinen Grund |
Das letzte Feld erklärt, warum Gespräche mit der Filiale manchmal ins Leere laufen: Hat die Sparkasse eine Meldung erstattet oder beabsichtigt sie eine, darf sie Ihnen das nicht sagen. Das ist auch der Fall, den § 675o BGB meint, wenn er erlaubt, die Gründe einer Ablehnung wegzulassen.
Am meisten hilft eine saubere Papierspur. Heben Sie die Auszahlungsbestätigung des Anbieters, die Kontoauszüge zu Ihren Einzahlungen und, wenn möglich, Ihre Spielhistorie auf. Steuerlich ist ein Gewinn aus reinem Glücksspiel nach der Rechtsprechung des Bundesfinanzhofs "per se nicht steuerbar"; Ausnahmen gelten etwa für gewerbliches Pokerspiel. Die Frage der Sparkasse zielt deshalb meist nicht auf die Steuer, sondern auf die Herkunft der Einzahlungen, mit denen gespielt wurde.
Kündigung: was Nr. 26 der AGB-Sparkassen erlaubt
- Ordentliche Kündigung nur mit Grund. Die Sparkasse darf ein Girokonto ordentlich nur "bei Vorliegen eines sachgerechten Grundes" kündigen und muss Ihre berechtigten Belange berücksichtigen. Die Frist beträgt beim Girovertrag mindestens zwei Monate.
- Der Bundesgerichtshof hat das bestätigt. Eine Sparkassen-Klausel, die eine Kündigung ohne sachgerechten Grund erlaubte, hat er am 5. Mai 2015 für unwirksam erklärt (XI ZR 214/14).
- Fristlos nur aus wichtigem Grund. Geht es um eine Vertragsverletzung, braucht es grundsätzlich vorher eine Frist zur Abhilfe.
- Das Geldwäschegesetz kann eine Trennung erzwingen. Kann eine Bank ihre Sorgfaltspflichten nicht erfüllen, muss sie die Geschäftsbeziehung nach § 10 Abs. 9 GwG beenden.
- Das Basiskonto ist besonders geschützt. Es darf nur aus den Gründen in § 42 Zahlungskontengesetz gekündigt werden, ordentlich zum Beispiel nach 24 Monaten ohne Zahlungsvorgang, fristlos etwa bei vorsätzlicher Nutzung für Zwecke, die gegen ein gesetzliches Verbot verstoßen.
Eine Glücksspieleinzahlung allein ist in keiner dieser Regeln als Kündigungsgrund genannt. Ob ein Grund "sachgerecht" ist, entscheidet sich im Einzelfall. Erhalten Sie eine Kündigung, bitten Sie schriftlich um die Begründung und prüfen Sie die Frist. Bei einer fristlosen Kündigung lohnt eine rechtliche Beratung, bevor Sie Geld umbuchen.
Kann die Sparkasse verlorene Einzahlungen zurückholen?
Kurz: über die Bank in aller Regel nicht. Im Fall vor dem Amtsgericht München hatte ein Kunde im April 2020 über 3.000 Euro per Kreditkarte an ein Online Casino gezahlt und die Abbuchungen später zurückgehen lassen. Das Gericht verurteilte ihn, 3.452,73 Euro an die Bank zu zahlen: Er hatte die Zahlungen selbst autorisiert, und eine Nichtigkeit des Spielvertrags betreffe nur das Verhältnis zum Anbieter, nicht das zur Bank. Das Urteil ist rechtskräftig.
Der Weg führt deshalb zum Anbieter. Der Europäische Gerichtshof hat am 16. April 2026 entschieden, dass Klagen auf Erstattung verlorener Einsätze gegen Anbieter ohne deutsche Erlaubnis nicht gegen das Unionsrecht verstoßen; ob der Vertrag nichtig ist, richtet sich nach deutschem Recht. Der Bundesgerichtshof hat einen solchen Fall gegen einen Anbieter mit maltesischer Lizenz (10.092 Euro Verluste) zum Leitentscheidungsverfahren bestimmt und am 17. September 2026 verhandelt; ein Urteil lag bei unserer Recherche am 21. Oktober noch nicht vor. Wer solche Ansprüche prüfen will, sollte sich beraten lassen.
Was Sie konkret tun können
- Grund erfragen. Wird eine Zahlung abgelehnt oder die Karte gesperrt, fragen Sie nach dem Grund. Die Sparkasse muss ihn nennen, außer ein Gesetz verbietet es ihr.
- Unterlagen bereithalten. Auszahlungsbestätigung, Kontoauszüge der Einzahlungen, Spielhistorie: So lässt sich eine Herkunftsfrage meist schnell klären.
- Anbieter prüfen. Ein Blick in die Whitelist der GGL zeigt, ob ein Anbieter eine deutsche Erlaubnis hat. Bei erlaubten Anbietern gilt das anbieterübergreifende Einzahlungslimit, das wir auf unserer Seite zum LUGAS-Limit erklären; Anbieter ohne diese Bindung stellen wir unter Casino ohne LUGAS vor.
- Eigene Grenzen setzen. Ein Tageslimit für die Karte können Sie bei der Sparkasse selbst festlegen lassen. Wenn das Spielen die Kontrolle über Ihr Konto übernimmt, hilft die kostenlose Beratung der BIÖG unter 0800 1 37 27 00; mehr dazu auf unserer Seite zur Spielsucht.
Häufige Fragen
Blockiert die Sparkasse Zahlungen an Online Casinos?
Warum fragt meine Sparkasse, woher ein Gewinn stammt?
Darf die Sparkasse mein Konto wegen Glücksspiel kündigen?
Bekomme ich verlorenes Geld über eine Rückbuchung zurück?
Muss ich Glücksspielgewinne versteuern?
Weiterlesen
18+. Allgemeine Information, keine Rechts-, Steuer- oder Finanzberatung. Grundlage sind die Bedingungen der Berliner Sparkasse und die genannten Gesetze, Behördenangaben und Gerichtsentscheidungen, Stand 21.10.2026; Ihre Sparkasse kann eigene Fassungen verwenden. Kostenlose Beratung: BIÖG 0800 1 37 27 00.