Bank fragt nach Herkunft des Casino-Gewinns: was tun?
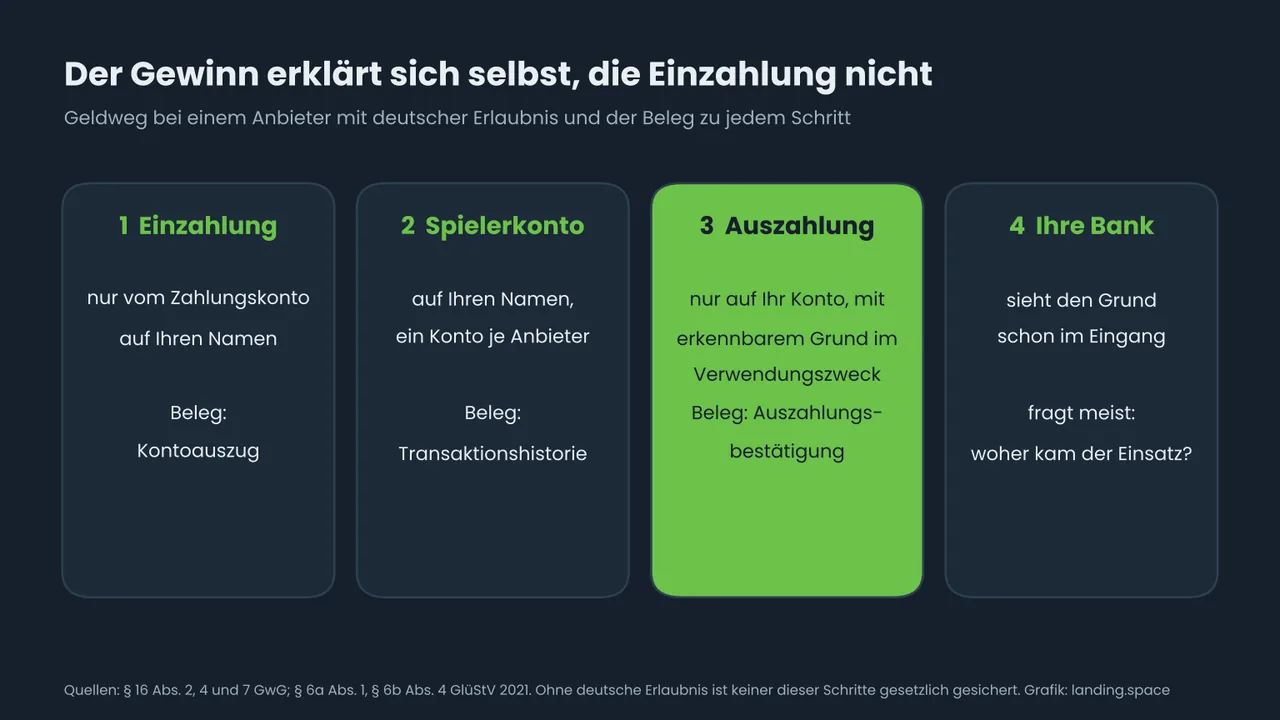
Legen Sie der Bank zwei Dinge vor: den Weg des Gewinns und den Weg Ihrer Einzahlungen. Bei einem Anbieter mit deutscher Erlaubnis liefert das Gesetz einen Teil davon mit: Auszahlungen dürfen nur auf ein Konto auf Ihren Namen gehen, und der Verwendungszweck muss für Außenstehende zeigen, warum gezahlt wurde (§ 16 Abs. 7 GwG). Ergänzen Sie Kontoauszüge mit den Einzahlungen, die Transaktionshistorie Ihres Spielerkontos und eine kurze schriftliche Erklärung. Eine amtliche Liste, die Casino-Gewinne als Nachweis nennt, gibt es nicht; welche Belege reichen, entscheidet die Bank.
Die BaFin hat eine Liste veröffentlicht, mit welchen Belegen Kundinnen und Kunden die Herkunft von Geld nachweisen können. Darauf stehen der Kontoauszug einer anderen Bank, Barauszahlungsquittungen, Sparbücher, Verkaufs- und Rechnungsbelege etwa über einen Auto- oder Goldverkauf, Quittungen über Sortengeschäfte, ein eröffnetes Testament sowie Schenkungsverträge und Schenkungsanzeigen. Ein Gewinn aus einem Online Casino steht nicht darauf, und auch die Liste der Deutschen Kreditwirtschaft von 2021 nennt ihn nicht.
Das heißt nicht, dass ein Gewinn als Herkunft nicht zählt. Es heißt, dass niemand Ihnen vorschreibt, welches Papier ihn beweist, und dass Ihre Bank im Einzelfall entscheidet. Wer weiß, was die Bank eigentlich prüft, kann die Frage meist mit wenigen Unterlagen beantworten.
Was auf der Liste der BaFin steht und wofür sie gilt
Die Liste gehört zu einer Regel für Bareinzahlungen, die Banken seit dem 9. August 2021 anwenden. Wer kein Konto bei der Bank hat, muss die Herkunft von Bargeld über 2.500 Euro immer belegen, Kontoinhaber regelmäßig bei Beträgen über 10.000 Euro. Für eine Überweisung vom Casino auf Ihr Konto gibt es keine solche Schwelle. Hier greift die allgemeine Pflicht aus § 10 Abs. 1 Nr. 5 Geldwäschegesetz (GwG): Die Bank überwacht die Geschäftsbeziehung laufend und bezieht, soweit erforderlich, die Herkunft der Vermögenswerte ein.
- Die Liste ist offen. Die BaFin schreibt ausdrücklich: "Diese Aufzählung ist nicht abschließend." Welche weiteren Belege eine Bank akzeptiert, liegt in ihrer Beurteilung.
- Eine eigene Erklärung kann reichen. Im Einzelfall darf die Bank "individuelle Nachweise, wie zum Beispiel eine Erklärung des Kunden" akzeptieren. Eine Vorlage dafür finden Sie weiter unten.
- Auch kleinere Beträge können eine Frage auslösen. Hat die Bank Bedenken, darf sie auch unterhalb der Schwellen einen Nachweis verlangen.
Warum Banken in solchen Fällen manchmal eine Überweisung einige Tage zurückhalten und Ihnen keinen Grund nennen dürfen, haben wir am Beispiel der Sparkasse und ihrer Pflichten aus dem Geldwäschegesetz erklärt. Diese Seite beschäftigt sich mit der anderen Hälfte: was Sie vorlegen.
Gewinn von einem Anbieter mit deutscher Erlaubnis: Die Überweisung erklärt sich selbst
Für Anbieter, die in Deutschland Glücksspiel im Internet veranstalten dürfen, schreibt das Gesetz einen geschlossenen Geldweg vor. Nach § 6b Abs. 4 Glücksspielstaatsvertrag dürfen Zahlungen auf das Spielkonto und von ihm nur über ein Zahlungskonto auf Ihren Namen laufen; das Geldwäschegesetz sieht in § 16 Abs. 4 dasselbe vor, mit einer Ausnahme für Kleinbeträge bis 25 Euro je Zahlung und 100 Euro im Monat. Auszahlungen dürfen nach § 16 Abs. 7 GwG nur auf ein Konto auf Ihren Namen gehen. Anonyme Zahlungsmittel sind im Fernvertrieb nicht zulässig.
Entscheidend für Ihre Bank ist der zweite Satz von § 16 Abs. 7 GwG: Der Anbieter muss den Verwendungszweck so angeben, "dass für einen Außenstehenden erkennbar ist, aus welchem Grund der Zahlungsvorgang erfolgt ist". Der Hinweis, dass es sich um eine Auszahlung aus einem Spielerkonto handelt, steht also schon auf Ihrem Kontoauszug. Was die Bank darüber hinaus wissen will, ist meist, woher das Geld stammte, mit dem Sie gespielt haben.
Ein zweiter Baustein ist das monatliche Einzahlungslimit von 1.000 Euro über alle erlaubten Anbieter hinweg. Wer mehr einzahlen will, muss nach den Vorgaben der GGL seine wirtschaftliche Leistungsfähigkeit belegen; die GGL nennt Steuerbescheide, sonstige Einkommensbelege und Bankauszüge, eine eigene Angabe genügt nicht. Haben Sie das getan, liegen die Unterlagen schon bei Ihnen und erklären auch der Bank, warum Ihre Einsätze zu Ihrem Einkommen passen. Die Stufen bis 10.000 und 30.000 Euro erklären wir auf der Seite zum LUGAS-Limit. Anbieter, die nicht an diese Limitdatei angeschlossen sind, stellen wir unter Casino ohne LUGAS vor; bei ihnen fehlt dieser Zwischenschritt, und der Nachweis für Ihre Einzahlungen liegt allein bei Ihnen.
Ohne deutsche Erlaubnis: die Lücken, die Sie selbst schließen
Spielen Sie bei einem Anbieter ohne deutsche Erlaubnis, wie wir sie im Überblick über Online Casinos ohne Verifizierung beschreiben, können Sie sich nicht darauf verlassen, dass Ein- und Auszahlungen über Konten auf Ihren Namen laufen und der Verwendungszweck etwas erklärt: Die GGL ist Geldwäsche-Aufsichtsbehörde für Anbieter mit Erlaubnis, nicht für diese. Der Zahlungseingang kann dann von einem Zahlungsdienstleister kommen, dessen Name nichts mit dem Casino zu tun hat. Nach unserer Einschätzung ist das der Fall, in dem eine Bank am ehesten nachfragt.
Hinzu kommt die Sicht der Aufsicht: Die GGL schreibt, illegales Glücksspiel stelle "ein besonders hohes Risiko für Geldwäsche" dar, und die Hinweise der Länder von 2020 berichten, dass die Erste Nationale Risikoanalyse des Bundes (2018/2019) den Glücksspielsektor mit einer hohen Geldwäschebedrohung eingestuft hat. Rechnen Sie also damit, dass die Bank genauer hinsieht, und legen Sie die Verbindung zwischen Absender, Casino und Ihrem Spielerkonto selbst offen: mit dem Impressum und der Lizenz des Anbieters, der Transaktionshistorie aus Ihrem Kundenkonto und, wenn ein Zahlungsdienst dazwischen lag, dem Beleg aus Ihrem Konto bei diesem Dienst.
Die Beleg-Mappe
| Beleg | Was er zeigt | Woher Sie ihn bekommen | Wann er zählt |
|---|---|---|---|
| Kontoauszüge mit Ihren Einzahlungen | Mit welchem eigenen Geld Sie gespielt haben | Online-Banking, auch rückwirkend | Immer; meist der wichtigste Beleg |
| Transaktionshistorie des Spielerkontos | Einzahlungen, Einsätze, Gewinne und Auszahlungen in zeitlicher Folge | Kundenkonto beim Anbieter, sonst per Anfrage an den Kundendienst | Immer |
| Auszahlungsbestätigung des Anbieters | Betrag, Datum und Empfängerkonto der Auszahlung | E-Mail oder Kundenkonto | Immer |
| Firmenname, Sitz und Erlaubnis des Anbieters | Wer gezahlt hat | Whitelist der GGL; sonst Impressum und Lizenzangabe des Anbieters | Immer, bei Anbietern ohne deutsche Erlaubnis besonders |
| Beleg Ihres Zahlungsdienstes | Dass der fremde Absendername zu Ihrer Auszahlung gehört | Ihr Konto beim Zahlungsdienst | Wenn der Eingang nicht vom Casino selbst kommt |
| Belege einer Kryptobörse | Den Weg vom Euro zur Kryptowährung und zurück | Transaktionsübersicht der Börse | Wenn Sie in Kryptowährung gespielt haben |
| Einkommensnachweis aus der Limit-Erhöhung | Dass Ihre Einsätze zu Ihrem Einkommen passen | Ihre eigenen Unterlagen | Wenn Sie mehr als 1.000 Euro im Monat eingezahlt haben |
Ein Screenshot ohne Namen, Datum und Betrag beweist wenig. Besser sind Dokumente, aus denen hervorgeht, wem das Spielerkonto gehört und welche Beträge wann geflossen sind. Bietet Ihr Kundenkonto keinen Export, fragen Sie den Kundendienst nach einer solchen Übersicht.
Wenn der Gewinn als Bargeld weiterwandert
Heben Sie einen Gewinn ab und zahlen das Bargeld später bei einer anderen Bank ein, gilt die Bargeldregel aus der Liste oben: bei Beträgen über 10.000 Euro regelmäßig, für Nicht-Kunden über 2.500 Euro immer. Der passende Beleg steht dann auf der BaFin-Liste selbst, nämlich der Kontoauszug, aus dem die Barauszahlung hervorgeht. Heben Sie ihn zusammen mit den Unterlagen zum Gewinn auf; die Kette reicht dann vom Casino bis zum Einzahlungsautomaten.
Eine Erklärung, die die Bank lesen kann
Weil die BaFin ausdrücklich eine Erklärung des Kunden als möglichen Nachweis nennt, lohnt es sich, die Unterlagen nicht einfach anzuhängen, sondern in ein paar Sätzen zu verbinden. Eine Vorlage zum Ausfüllen:
Der genannte Betrag ist eine Auszahlung aus meinem Spielerkonto bei [Firmenname des Anbieters, Sitz]. Der Anbieter [ist / ist nicht] in der Whitelist der Gemeinsamen Glücksspielbehörde der Länder geführt; [Lizenzangabe]. Eingezahlt habe ich zwischen dem [Datum] und dem [Datum] insgesamt [Betrag] Euro, ausschließlich von meinem Konto [IBAN, letzte vier Stellen]. Beigefügt sind die Kontoauszüge mit diesen Einzahlungen, die Transaktionshistorie meines Spielerkontos und die Auszahlungsbestätigung des Anbieters. [Optional: Der Eingang stammt von dem Zahlungsdienst [Name], über den die Auszahlung lief; den Beleg dazu füge ich bei.]
[Ort, Datum, Unterschrift]
Halten Sie die Erklärung kurz und sachlich, nennen Sie nur, was Sie belegen können, und schicken Sie keine Originale. Fragt die Bank nach, ergänzen Sie gezielt das, was sie anspricht.
Was die Frage nicht bedeutet
Die Frage nach der Herkunft ist keine Steuerprüfung. Der Bundesfinanzhof behandelt Gewinne aus reinem Glücksspiel als nicht einkommensteuerbar, weil dabei keine Teilnahme am allgemeinen wirtschaftlichen Verkehr vorliegt; anders kann es etwa bei Turnierpoker sein. Die Bank fragt, weil sie die Geldwäsche-Vorschriften erfüllen muss, nicht weil sie eine Steuer berechnet.
Sie bedeutet auch nicht automatisch eine Kündigung. Die gesetzliche Pflicht, eine Geschäftsbeziehung zu beenden (§ 10 Abs. 9 GwG), knüpft an die Identifizierungs- und Klärungspflichten aus § 10 Abs. 1 Nr. 1 bis 4 an, nicht an die laufende Überwachung aus Nummer 5, unter die die Herkunftsfrage fällt. Ob eine Bank kündigt, richtet sich nach ihren Geschäftsbedingungen; für die Sparkasse haben wir das im verlinkten Ratgeber oben nachgelesen. Ab dem 10. Juli 2027 gelten neue EU-Vorgaben zur Geldwäschebekämpfung, auch für Glücksspielanbieter; was sie an der Praxis der Banken ändern, ist noch offen.
Häufige Fragen
Muss ich meiner Bank sagen, woher ein Casino-Gewinn stammt?
Welche Belege akzeptiert die Bank für einen Gewinn?
Ab welchem Betrag fragt die Bank nach?
Ist ein Casino-Gewinn in Deutschland steuerpflichtig?
Was ändert sich, wenn der Anbieter keine deutsche Erlaubnis hat?
Darf die Bank mein Konto kündigen, wenn ich keinen Nachweis bringe?
Weiterlesen
Stand: 25. Oktober 2026. Diese Seite erklärt allgemeine Pflichten von Banken und Anbietern nach dem Geldwäschegesetz und ersetzt keine Rechts- oder Steuerberatung. Welche Belege eine Bank akzeptiert, entscheidet sie im Einzelfall. Spielen ist ab 18 Jahren erlaubt. Wenn Glücksspiel zur Belastung wird, hilft die BIÖG kostenlos unter 0800 1 37 27 00.